
Altersvorsorgedepot, Start 2027
Ab 2027 schenkt dir der Staat bis zu 540 Euro pro Jahr, wenn du in ETFs fürs Alter sparst.
Berechne in 2 Minuten, wie viel Förderung du bekommst, welcher Anbieter am günstigsten ist und wie viel Rente am Ende rauskommt. Kostenlos und anonym.
Grundzulage
540 €
pro Jahr vom Staat
Kinderzulage
300 €
pro Kind pro Jahr
Start
1.1.2027
Nachfolger der Riester Rente
Neu dabei
Selbstständige
erstmals berechtigt
Die zwei Phasen des Altersvorsorgedepots
So geht dein Weg — vom ersten Euro bis zur Auszahlung in der Rente.
Phase 01
Ansparphase
Während des Berufslebens zahlst du ein. Der Staat fördert mit Zulagen und Steuerersparnissen.
- ✓Grundzulage: Bis zu 540 € pro Jahr vom Staat
- ✓Kinderzulage: 300 € pro Kind und Jahr
- ✓Steuervorteil: Bis zu 500 € Rückerstattung pro Jahr
- ✓Kostendeckel: Maximal 1 % Effektivkosten pro Jahr
- ✓Steuerfreies Wachstum: Keine Steuer auf Kursgewinne während der Laufzeit
Phase 02
Auszahlphase
In der Rente kannst du schrittweise auf das Kapital zugreifen.
- ✓Einzahlung: Bis zu 1.800 € Eigenbeitrag pro Jahr werden gefördert
- ✓Auszahlung ab 65: 30 % als Einmalzahlung möglich, Rest als monatlicher Plan
- ✓Frühe Entnahme: Für selbstgenutztes Wohneigentum möglich
- ✓Steuer: Versteuerung im Alter zum meist niedrigeren Steuersatz
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein staatlich gefördertes Wertpapierdepot für die private Altersvorsorge. Es startet am 1. Januar 2027 und löst die Riester Rente ab.
Der Staat fördert Einzahlungen mit einer Grundzulage von bis zu 540 Euro pro Jahr und einer Kinderzulage von 300 Euro pro Kind. Erstmals sind auch Selbstständige förderberechtigt. Kein Versicherungsmantel, keine Garantiepflicht. Dein Geld fließt direkt in ETFs oder Fonds.
Gegenüber Riester ändert sich viel. Die Kosten sind auf 1 Prozent gedeckelt, die Auszahlung ist flexibler, und die Förderung ist für mehr Menschen zugänglich.
Mehr zum Altersvorsorgedepot →Wie viel schenkt dir der Staat?
In 2 Minuten: Zulagen, Steuererstattung, Vermögensentwicklung und der Vergleich mit einem normalen ETF Depot. Alles in einem Rechner.
Jetzt berechnen →Für Familien
Schon an die Kinder gedacht?
Der Bund zahlt ab 2027 jeden Monat 10 Euro in ein gesperrtes ETF-Depot für jedes Kind zwischen 6 und 18 Jahren. Was daraus wird, wenn ihr privat dazulegt und das Geld später laufen lasst, sind fünfstellige Summen.
Frühstart-Rechner öffnen →Du hast schon Riester?
Wechseln, behalten oder beitragsfrei stellen?
Das Gesetz erlaubt dir, dein Riester Guthaben steuerneutral ins neue Altersvorsorgedepot zu übertragen. In den meisten Fällen lohnt sich das, aber nicht immer.
Riester Wechsel Guide →Lieber erst in Ruhe lesen? Hol dir den Guide als PDF.
14 Seiten Praxiswissen zu Zulagen, Steuern, ETFs und Anbietern. Stand November 2026.
Wer ist am weitesten?
Die drei Neobroker, die als Erste konkret geworden sind. Alle drei haben ihre Konditionen inzwischen genannt.
Start bestätigt
Scalable Capital
Größter Neobroker in Deutschland mit eigener Broker-Lizenz
- ✓Sparpläne und Orders im Standarddepot kostenlos angekündigt
- ✓ETF-Kosten höchstens 0,15 Prozent pro Jahr, 2027 von Scalable übernommen
Start bestätigt
Trade Republic
Mobile first Neobroker mit europaweiter Präsenz
- ✓Konditionen am 13. Oktober 2026 veröffentlicht: kein Depotentgelt, keine Sparplankosten
- ✓Laufende ETF-Kosten bei mehr als 50 ETFs erstattet, ohne genanntes Enddatum
Start bestätigt
finanzen.net ZERO
Broker des großen Finanzportals finanzen.net
- ✓Sparpläne kostenlos angekündigt
- ✓Keine Mindestsparrate
Die wichtigsten Themen
Kurze Ratgeber zu den vier Fragen, die die meisten stellen.
9 Minuten Lesezeit
Was ist das Altersvorsorgedepot
Das Altersvorsorgedepot löst ab 2027 die Riester-Rente ab. Wer es bekommt, wie viel Förderung drin ist und was sich gegenüber Riester ändert.
8 Minuten Lesezeit
Zulagen und staatliche Förderung beim Altersvorsorgedepot
Grundzulage, Kinderzulage, Berufseinsteigerbonus und die Günstigerprüfung. So holst du die volle Altersvorsorgedepot Förderung raus.
9 Minuten Lesezeit
Vom Riester zum Altersvorsorgedepot wechseln
Lohnt sich der Wechsel vom Riester Vertrag ins neue Altersvorsorgedepot? So triffst du die Entscheidung und so läuft der Umbruch ab.
7 Minuten Lesezeit
Riester-Rente in Altersvorsorgedepot umwandeln
Schritt für Schritt: Wie du deine Riester-Rente ab 2027 ins Altersvorsorgedepot überträgst, ohne Zulagen zu verlieren.
6 Minuten Lesezeit
Wohn-Riester in Altersvorsorgedepot umwandeln
Wohn-Riester ins Altersvorsorgedepot überführen: Was mit dem Wohnförderkonto passiert und wie die Besteuerung im Alter läuft.
8 Minuten Lesezeit
Altersvorsorgedepot oder normales ETF Depot
Der große Nettovergleich. Wann schlägt das Altersvorsorgedepot das klassische ETF Depot und wann nicht.
Neueste Updates
Was diese Woche rund ums Altersvorsorgedepot passiert.
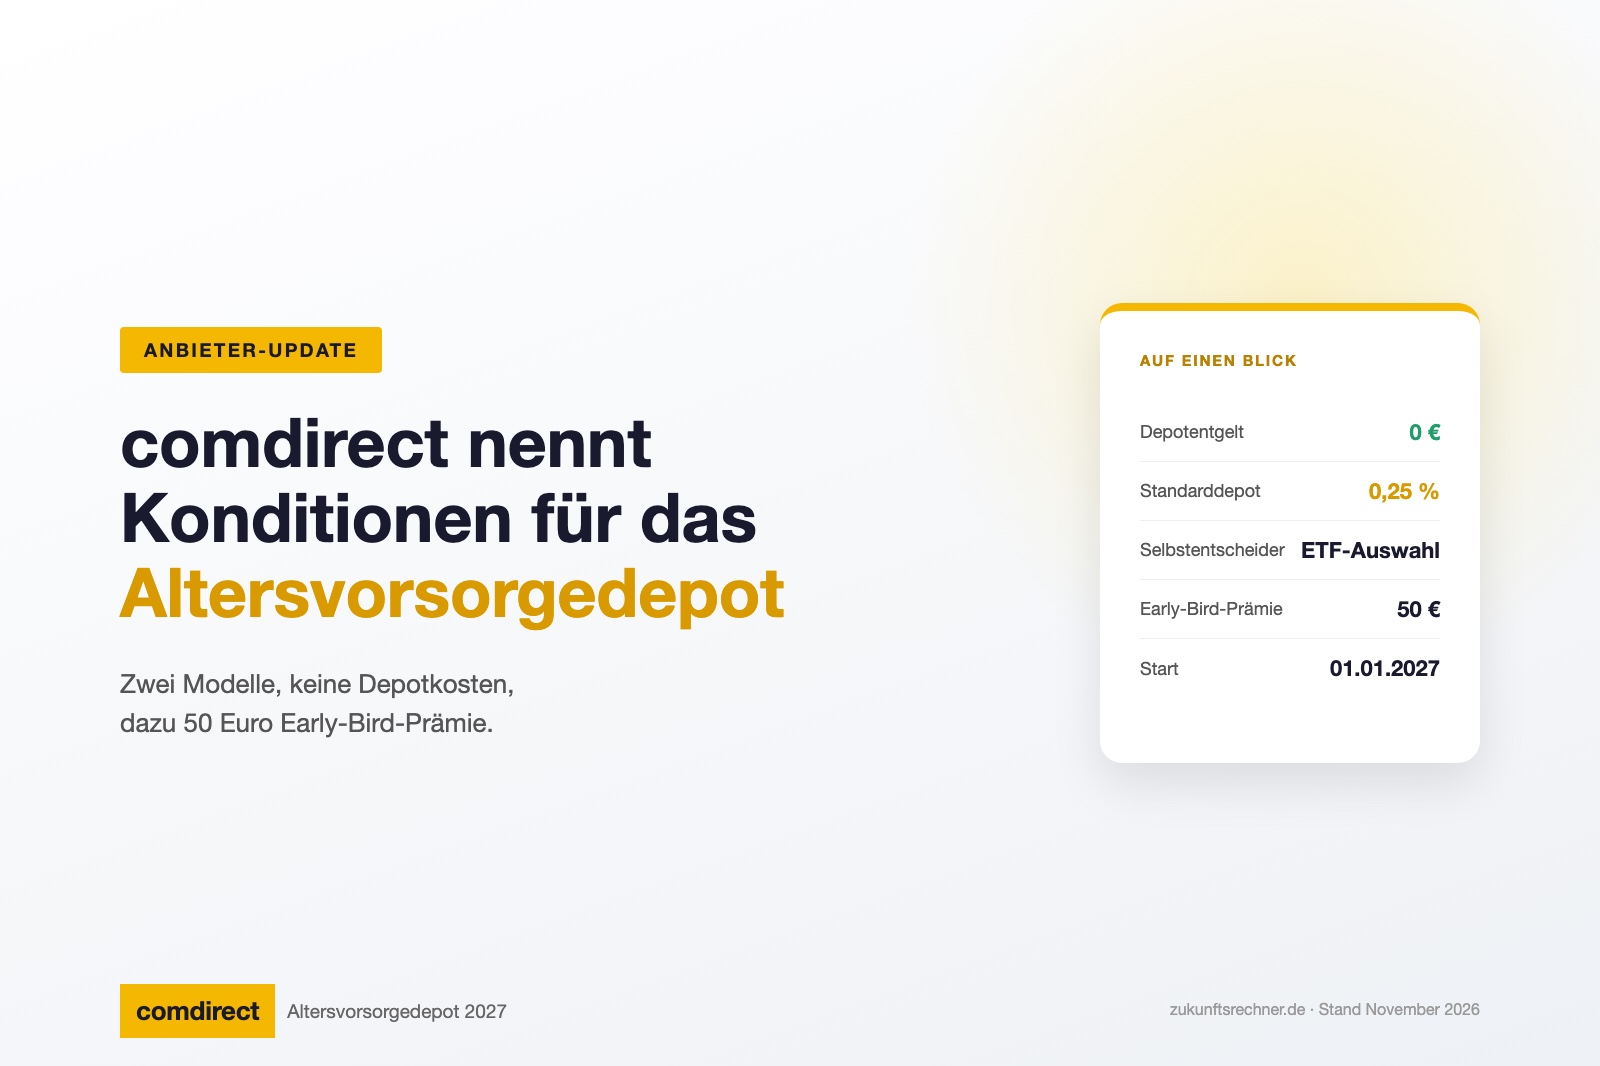
comdirect nennt Konditionen: 0,25 Prozent, zwei Modelle und ein ETF-Finder
Anfang November 2026 hat comdirect seine Bedingungen für das Altersvorsorgedepot veröffentlicht. Zwei Modelle, 0,25 Prozent laufende Kosten im Standarddepot und ein eigenes ETF-Auswahl-Tool. Was das Angebot von ING und den Neobrokern unterscheidet.
05.11.2026 · 4 min
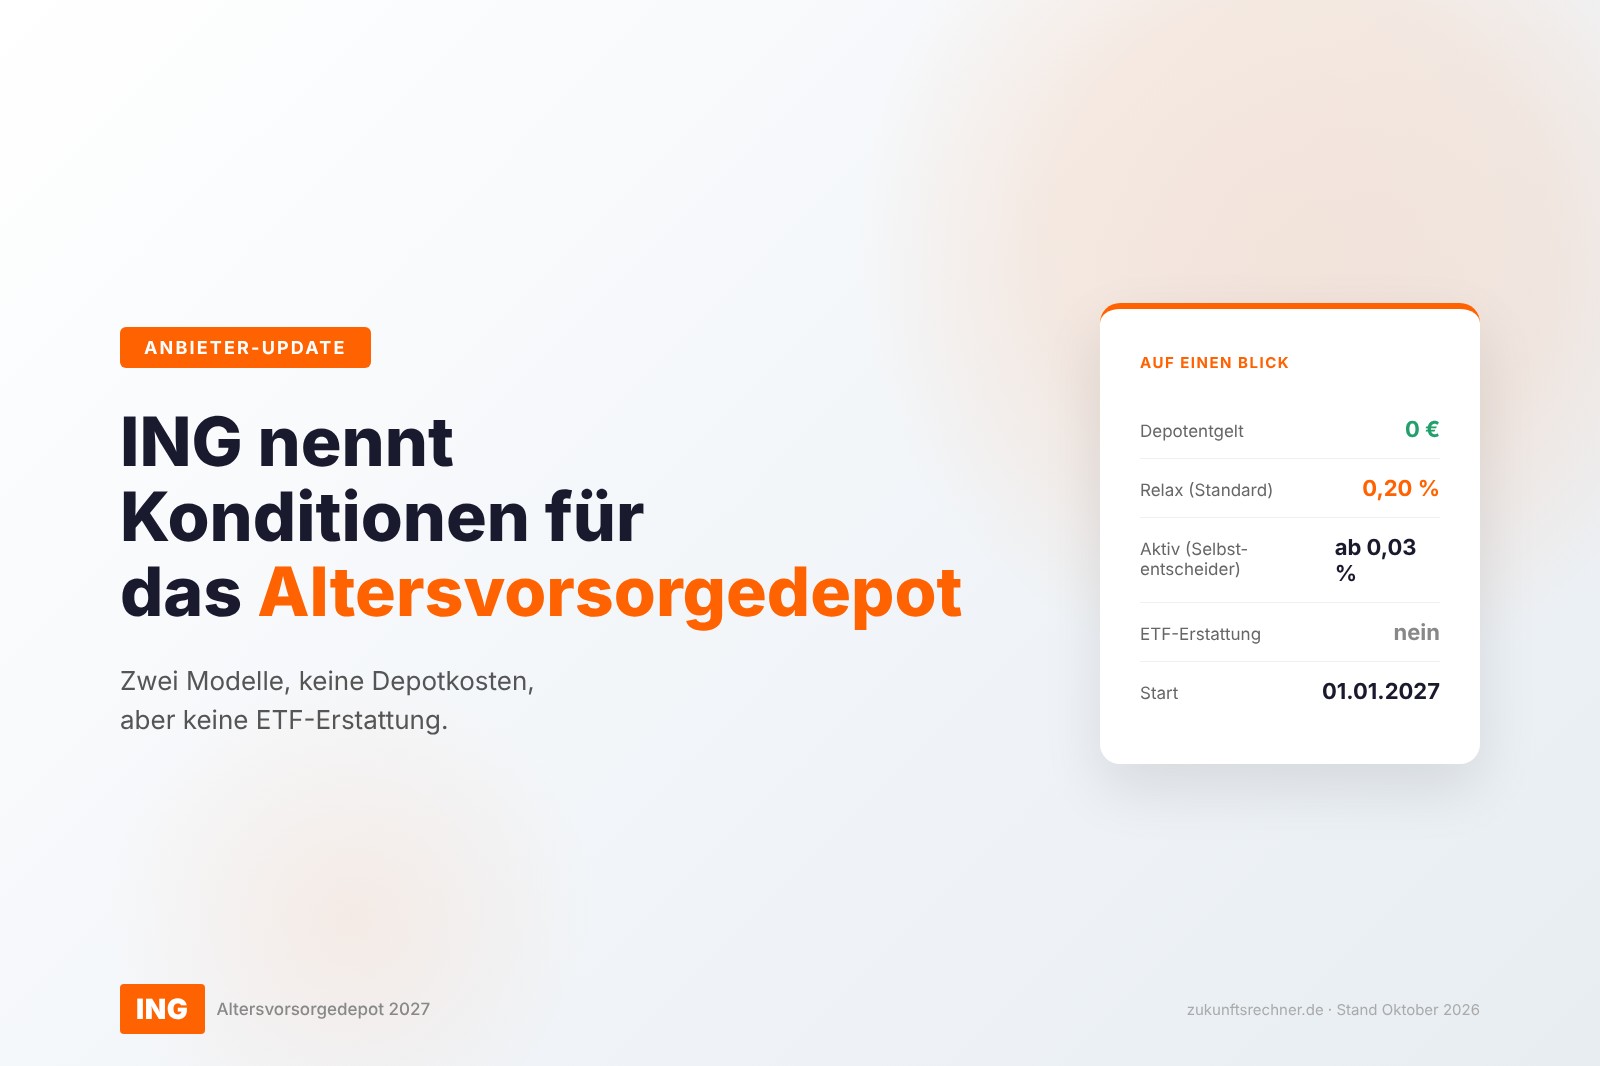
ING nennt Konditionen: zwei Modelle, keine Depotkosten, aber keine ETF-Erstattung
Ende Oktober 2026 hat die ING ihre Bedingungen für das Altersvorsorgedepot veröffentlicht. Zwei Varianten: das Standarddepot Relax mit 0,20 Prozent Fondskosten und das Selbstentscheider-Depot Aktiv mit über 1.000 ETFs. Was das Modell von den Neobroker-Angeboten unterscheidet.
29.10.2026 · 5 min
Staatliches Altersvorsorgedepot: Bundesregierung lässt Starttermin offen
In einer parlamentarischen Anfrage Anfang Oktober 2026 bestätigte das Bundesfinanzministerium: Für das staatliche Standarddepot gibt es keinen Starttermin. Neu ist die Begründung: EU-rechtliche Hürden. Zehn Wochen vor dem 1. Januar 2027 ist das die offizielle Lage.
22.10.2026 · 4 min
Unsere Quellen
Altersvorsorgereformgesetz (BT-Drs. 21/4996), Bundestagsbeschluss 27.03.2026, Bundesfinanzministerium FAQ zur Reform der geförderten privaten Altersvorsorge. Wir halten diese Seite laufend aktuell. Keine Anlage- oder Steuerberatung.